대출 갈아타기는 남은 기간의 이자 절감액이 중도상환수수료와 새 대출 부대비용을 넘을 때만 이득이에요. 그래서 금리 차보다 본전까지 몇 개월 걸리는지를 먼저 구하는 게 좋아요.
수수료는 2025년 1월에 인하됐지만, 2026년 1월에 일부 은행이 다시 올렸다는 보도가 있었어요. 조건 상당수는 공식 자료가 2024년 기준이라 숫자마다 기준일을 붙였고, 특정 상품을 권하지 않아요.
수수료 인하 뒤 일부 은행이 다시 올렸다는 보도
2025년 1월 13일 신규 대출부터 중도상환수수료는 실비용 범위 안에서만 받을 수 있어요. 금융위 2025년 1월 10일 자료에 따르면 대출일부터 3년 이내에 갚을 때 부과할 수 있어요. 은행권 고정금리 주담대 평균 수수료율은 1.43%에서 0.56%로 낮아졌어요.
이 기준은 소급되지 않아요. 한국경제는 2025년 10월 14일 기존 계약에 새 수수료율이 적용되지 않는다고 짚었어요. 그래서 내 대출이 언제 실행됐는지부터 확인해야 해요.
SBS Biz는 2025년 12월 31일 일부 은행이 2026년 1월부터 수수료율을 올린다고 보도했어요. 우리은행 변동 주담대는 0.73%에서 0.95%로, KB국민은행 변동 주담대는 0.58%에서 0.75%로 올랐어요. 보도된 사례일 뿐이고, 은행별 지금 요율은 은행연합회 소비자포털에서 확인하세요.
갈아타면 기존 대출 수수료는 면제될까요
면제되는지는 공식 문서에서 확인하지 못했어요. 그래서 어느 쪽이라고 말하지 않을게요.
금융위 2026년 3월 17일 자료(개인사업자용)는 이용자가 절감 이자와 기존 대출 중도상환수수료를 비교해 판단하는 구조로 안내해요. 약관·계약서와 신청 화면의 수수료 안내를 직접 보는 게 가장 정확해요.
대출 종류별 갈아타기 조건은 2024년 자료가 기준이에요
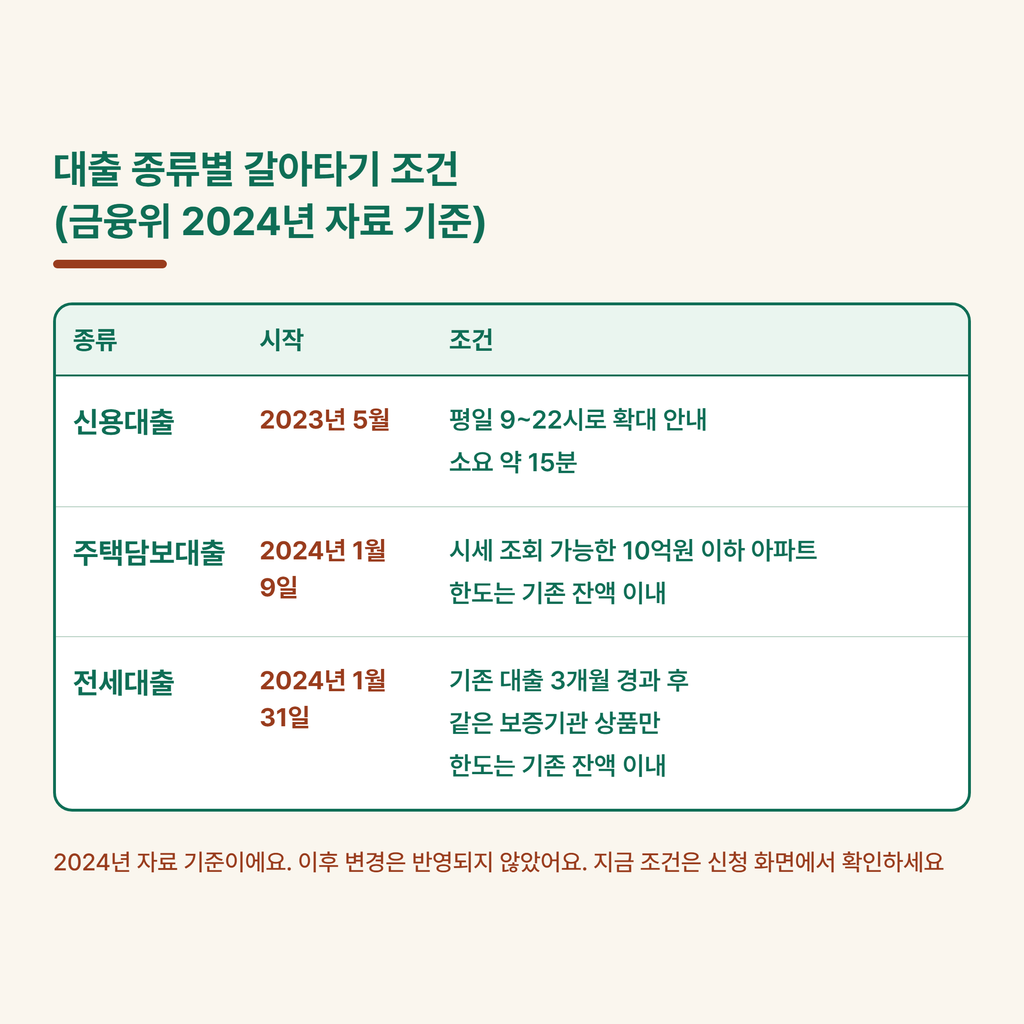
대출 갈아타기 서비스는 신용대출, 주택담보대출, 전세대출에 열려 있었어요. 아래 표는 2024년 자료 기준이라 이후 변경은 반영되지 않았어요.
| 구분 | 확인된 내용 | 기준일 |
|---|---|---|
| 신용대출 | 2023년 5월 시작, 평일 9~22시로 확대 안내, 소요 약 15분 | 정책브리핑 2024-03-28 |
| 주택담보대출 | 2024년 1월 9일 시작, 시세 조회 가능한 10억원 이하 아파트 담보, 한도는 기존 잔액 이내, 소요 약 2~7일 | 금융위 2024-06-18 |
| 전세대출 | 2024년 1월 31일 시작, 기존 대출 3개월 경과 후 같은 보증기관 상품만, 한도는 기존 잔액 이내 | 금융위 2024-01 |
대출 갈아타기는 남은 기간의 이자 절감액이 중도상환수수료와 새 대출 부대비용을 넘을 때만 이득이에요. 그래서 금리 차보다 본전까지 몇 개월 걸리는지를 먼저 구하는 게 좋아요.
수수료는 2025년 1월에 인하됐지만, 2026년 1월에 일부 은행이 다시 올렸다는 보도가 있었어요. 조건 상당수는 공식 자료가 2024년 기준이라 숫자마다 기준일을 붙였고, 특정 상품을 권하지 않아요.
수수료 인하 뒤 일부 은행이 다시 올렸다는 보도
2025년 1월 13일 신규 대출부터 중도상환수수료는 실비용 범위 안에서만 받을 수 있어요. 금융위 2025년 1월 10일 자료에 따르면 대출일부터 3년 이내에 갚을 때 부과할 수 있어요. 은행권 고정금리 주담대 평균 수수료율은 1.43%에서 0.56%로 낮아졌어요.
이 기준은 소급되지 않아요. 한국경제는 2025년 10월 14일 기존 계약에 새 수수료율이 적용되지 않는다고 짚었어요. 그래서 내 대출이 언제 실행됐는지부터 확인해야 해요.
SBS Biz는 2025년 12월 31일 일부 은행이 2026년 1월부터 수수료율을 올린다고 보도했어요. 우리은행 변동 주담대는 0.73%에서 0.95%로, KB국민은행 변동 주담대는 0.58%에서 0.75%로 올랐어요. 보도된 사례일 뿐이고, 은행별 지금 요율은 은행연합회 소비자포털에서 확인하세요.
갈아타면 기존 대출 수수료는 면제될까요
면제되는지는 공식 문서에서 확인하지 못했어요. 그래서 어느 쪽이라고 말하지 않을게요.
금융위 2026년 3월 17일 자료(개인사업자용)는 이용자가 절감 이자와 기존 대출 중도상환수수료를 비교해 판단하는 구조로 안내해요. 약관·계약서와 신청 화면의 수수료 안내를 직접 보는 게 가장 정확해요.
대출 종류별 갈아타기 조건은 2024년 자료가 기준이에요
대출 갈아타기 서비스는 신용대출, 주택담보대출, 전세대출에 열려 있었어요. 아래 표는 2024년 자료 기준이라 이후 변경은 반영되지 않았어요.
| 구분 | 확인된 내용 | 기준일 |
|---|---|---|
| 신용대출 | 2023년 5월 시작, 평일 9~22시로 확대 안내, 소요 약 15분 | 정책브리핑 2024-03-28 |
| 주택담보대출 | 2024년 1월 9일 시작, 시세 조회 가능한 10억원 이하 아파트 담보, 한도는 기존 잔액 이내, 소요 약 2~7일 | 금융위 2024-06-18 |
| 전세대출 | 2024년 1월 31일 시작, 기존 대출 3개월 경과 후 같은 보증기관 상품만, 한도는 기존 잔액 이내 | 금융위 2024-01 |
금리 인상기에는 갈아타는 시점을 이렇게 가늠해요
지금 갈아타라거나 기다리라고 말할 근거는 없어요. 확인된 사실만 정리할게요. 한국은행은 2026년 8월 27일 기준금리를 2.75%에서 3.00%로 올렸고, 추가 인상의 시기와 속도를 점검해 결정하겠다고 밝혔어요(MTN 2026-08-27).
변동금리 주담대 기준인 코픽스는 8월분 신규취급액 기준 3.18%였어요. 4~7월 연속 오른 뒤 7월과 같은 숫자로 멈췄다고 SBS Biz가 2026년 9월 15일 보도했어요. 9월분 코픽스는 10월 15일경, 금통위는 10월 22일로 알려져 있지만 공식 일정은 재확인이 필요해요.
금통위원 6개월 금리 전망은 21개 중 10개가 3.25%, 6개가 3.50%였다는 보도가 있어요. 확정이 아닌 전망이라 계산 근거로 쓰기엔 불확실해요. 대신 아래 세 가지를 확인해보세요.
- 조회한 금리 차가 수수료와 부대비용을 넘기는지
- 본전 개월 수가 남은 만기보다 짧은지
- 조회한 날짜와 신청 화면 금리가 같은지
자주 묻는 질문(FAQ)
갈아타기 금리 조회가 신용점수를 떨어뜨리나요?
본인 신용점수 조회 자체는 하락 요인이 아니라는 아시아경제 2026년 5월 18일 보도가 있어요. 다만 대출비교 플랫폼의 금리 조회가 같은 취급인지는 확인하지 못했어요. 플랫폼 약관과 안내 문구를 먼저 보세요.
지금 갈아타기 조건은 어디서 보나요?
대출 종류별 신청 화면(대출비교 플랫폼이나 은행 앱)이 가장 정확해요. 금융위 보도자료 목록(fsc.go.kr)에서 변경 여부도 볼 수 있어요.
10월 금통위에서 금리가 또 오르나요?
알려진 일정은 10월 22일이고 결과는 아직 나오지 않았어요. 추가 인상 여부는 전망일 뿐 확정이 아니에요.
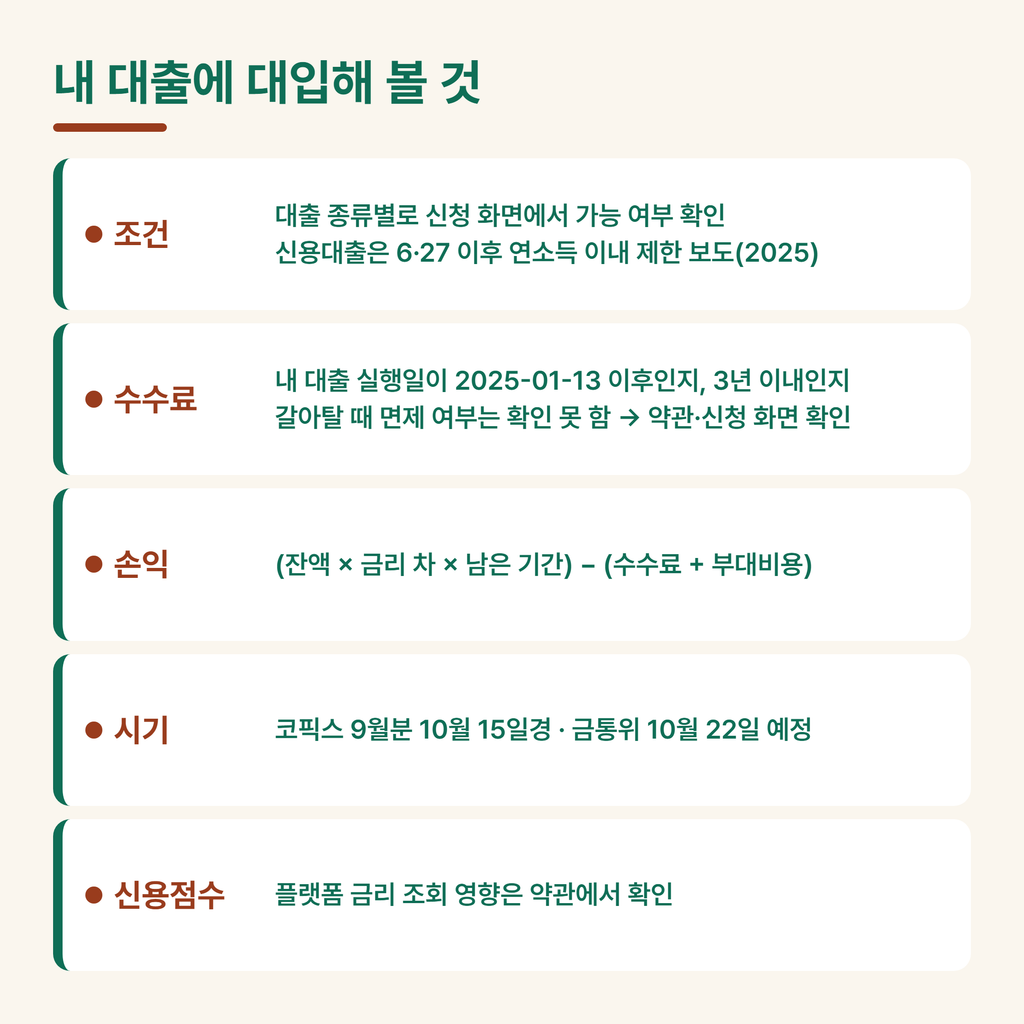
대입해 볼 항목 모아보기
수수료와 조건
- 내 대출 실행일이 2025-01-13 이후인지, 대출일부터 3년 이내인지
- 은행연합회 소비자포털 요율, 기존 대출 약관, 갈아탈 때 면제 여부는 확인 못 함
- 신용대출은 6·27 이후 연소득 이내 제한 보도(2025), 현재 유지 여부는 확인 필요
손익과 시기
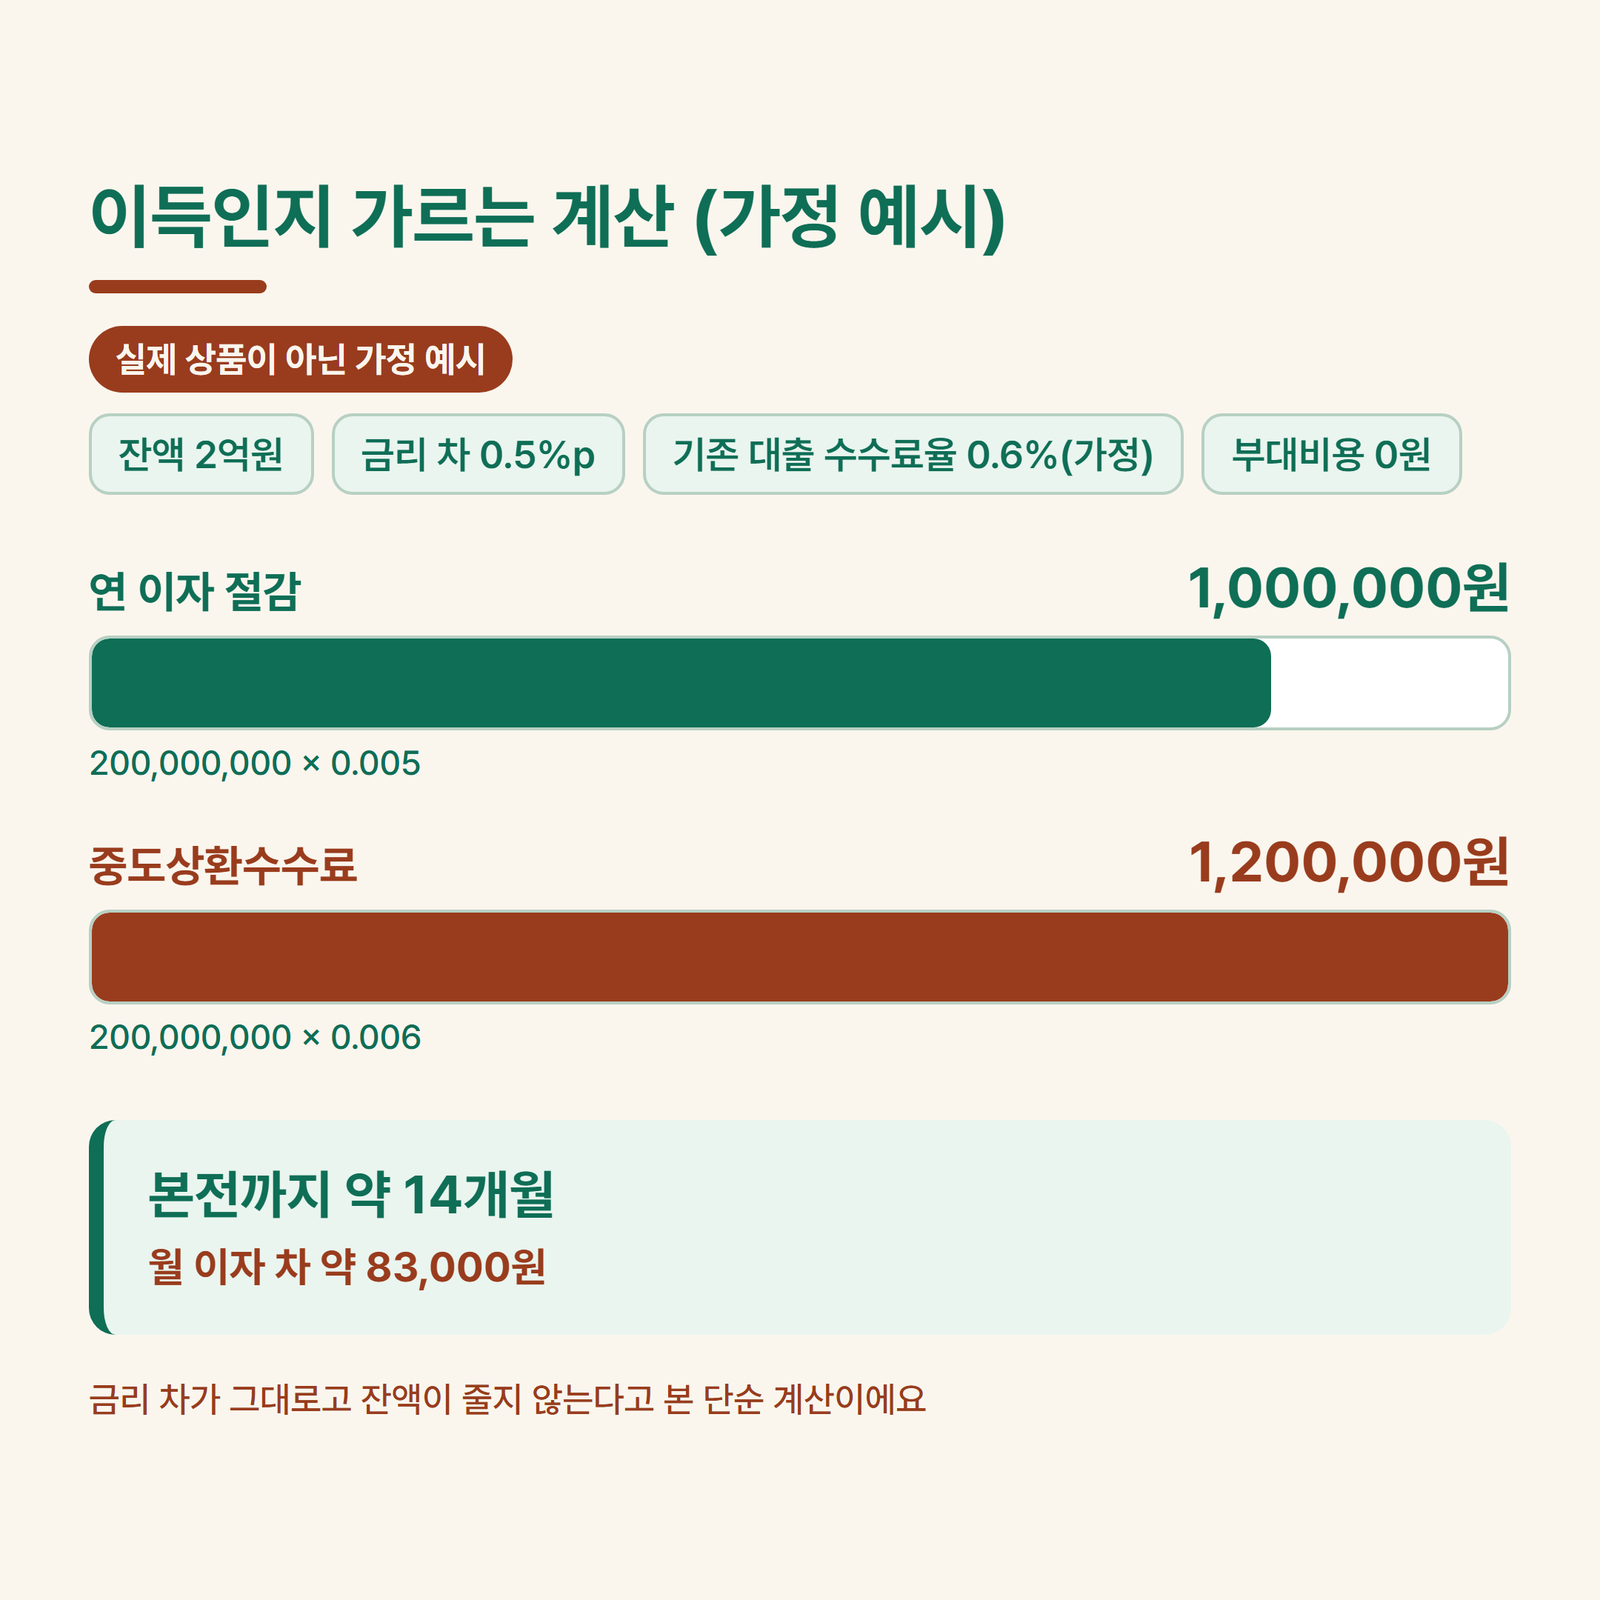
- (잔액 × 금리 차 × 남은 기간) − (수수료 + 부대비용)
- 가정 예시: 2억원·0.5%p·수수료율 0.6%면 절감 연 100만원 vs 수수료 120만원
- 코픽스 9월분 10월 15일경, 금통위 10월 22일 알려진 일정(재확인)
신청 화면을 열기 전 마지막 한 줄
본전 개월 수를 구해서 남은 만기와 견주는 게 가장 간단한 판단법이에요. 수수료는 내렸다가 일부 다시 올랐다는 보도가 있으니, 내 계약의 요율을 직접 확인하는 게 먼저예요.
공식 조건은 2024년 자료와 2025년 보도가 섞여 있어요. 신청 직전에 현재 조건을 다시 확인해주세요. 이 글은 대출을 권하는 글이 아니라 따져보는 순서를 정리한 글이에요.
참고 출처
금융위원회 – 1월 13일(월) 신규 대출부터 중도상환수수료율이 인하됩니다 (2025-01-10) fsc.go.kr/edu/news/83839
금융위원회 – 대출 갈아타기 서비스 관련 자료 (2024-06-18) fsc.go.kr/no010101/82491
SBS Biz – ‘정부와 엇박자’ 은행들 중도상환수수료 다시 올린다 (2025-12-31) biz.sbs.co.kr/amp/article/20000281854
SBS Biz – 8월 신규 코픽스 3.18% 유지 (2026-09-15) biz.sbs.co.kr/amp/article/20000334772
MTN – 한은, 기준금리 3%로 ‘백투백’ 인상…추가 인상도 시사 (2026-08-27) news.mtn.co.kr/news-detail/2026082711001767395
답글 남기기