기준금리가 연 3.00%로 오른 뒤 시중은행 1년 정기예금은 대체로 3.4~3.6%가 됐어요(10월 초 보도 기준). 일부 은행은 4%를 넘겼다는 보도도 나왔어요.
다만 예금 적금 금리 비교에서는 최고금리 숫자보다 먼저 볼 게 세 가지 있어요. 우대 조건, 세후 이자, 예금자보호 한도예요. 금리는 빠르게 바뀌니 이 글의 숫자에는 모두 기준일과 상품명을 붙였어요.
7월 인상 이후 시중은행 1년 예금은 이렇게 움직였어요
한국은행은 7월 16일 기준금리를 2.50%에서 2.75%로 올렸고, 8월 27일에 3.00%로 한 번 더 올렸어요. 7월 인상은 2023년 1월 이후 3년 6개월 만이었어요.
은행들도 뒤따라 예금 금리를 올렸어요. 아래는 보도된 1년 안팎 정기예금 변경 사례예요.
| 보도·변경 시점 | 은행·상품 | 금리 변화 |
|---|---|---|
| 7/23 보도 (7월 인상 직후) | 신한 쏠편한 정기예금 | 2.9% → 3.2% |
| 7/23 보도 (7월 인상 직후) | 농협 NH올원e예금 | 2.95% → 3.25% |
| 9/9 | 신한 쏠편한 정기예금 | 3.20% → 3.40% |
| 9/11 | 농협 NH올원e예금 | 3.25% → 3.45% |
| 9/14 | KB Star 정기예금 (1년 이상~2년 미만) | 3.20% → 3.40% |
| 9/11 | 우리 첫거래우대 정기예금 | 최고 3.10% → 3.60% |
가장 최근 흐름은 10월 초 보도에서 확인돼요. 5대 은행 1년 예금은 대체로 3.4~3.6%였고, SC제일은행 e-그린세이브예금(1년)은 4.05%였어요. SC제일은행은 9/10 보도에서 연 3.85%였으니, 은행 최고금리도 시점마다 달라지는 숫자예요.
저축은행은 흐름이 달라요. 12개월 정기예금 평균은 9/7 기사 기준 3.74%로, 7/8의 3.95%보다 0.21%p 내려왔어요. 기준금리가 올라도 평균은 오히려 낮아질 수 있다는 뜻이에요.
최고금리와 기본금리는 다른 숫자예요
광고에 나오는 최고금리는 우대 조건을 모두 채웠을 때의 숫자예요. 금융감독원 안내에도 조건을 못 채우면 시중금리보다 낮을 수 있다고 나와 있어요. 위 표의 우리 첫거래우대 정기예금 같은 “최고” 표기는 조건부터 열어봐야 해요.
비교할 때는 만기, 기준일, 상품명을 맞춰서 보세요. 상품명이 은행마다 달라 같은 표에서도 수치가 어긋나기도 해요. KB는 9/10 보도에서 3.2%였다가 9/14에 3.4%로 바뀌었어요.
한꺼번에 비교하려면 금융감독원 금융상품한눈에(finlife.fss.or.kr)나 은행연합회 소비자포털(portal.kfb.or.kr)이 편해요. 개인적으로는 우대 조건을 채우려고 생활 패턴을 바꿔야 한다면 기본금리를 내 금리로 보는 편이 현실적인 것 같아요.
같은 연 3.45%라도 적금 이자는 예금의 절반을 조금 넘어요
적금은 매달 돈을 넣어서 은행에 맡긴 평균 잔액이 예금보다 적어요. 그래서 금리가 같아도 이자는 훨씬 적어요.
아래는 실제 상품이 아니라 산술 계산이에요. 연 3.45%, 단리, 1년, 세전으로 가정했어요. 12회 납입 적금의 단리 이자는 월 납입액 × 연이율 × 6.5로 구해요.
| 구분 | 낸 돈 | 세전 이자 | 세후 이자(15.4% 공제) |
|---|---|---|---|
| 정기예금 360만원, 1년 | 3,600,000원 | 124,200원 | 약 105,100원 |
| 적금 월 30만원 × 12회 | 3,600,000원 | 67,275원 | 약 56,900원 |
적금 이자는 낸 돈 대비 약 1.87%예요. 적금 금리 숫자만 보고 연 3.45%를 받는다고 생각하면 어긋나요.
세금은 이자소득세 14%와 지방소득세 1.4%를 더한 15.4%예요. 금융소득이 연 2,000만원을 넘으면 종합과세 대상이라는 점도 국세청에 안내돼 있어요.
4%대 상품 앞에서는 예금자보호 한도부터 봐요
예금자보호는 한 금융회사당 1인 기준으로 원금과 이자를 합쳐 1억원까지예요. 2025년 9월 1일부터 이 한도가 적용돼요. 이자까지 합친 금액이 1억을 넘는지가 확인 포인트예요.
은행·저축은행은 예금보험공사가 보호해요. 새마을금고·신협·농협 같은 상호금융은 각 중앙회 기금이 보호하는데, 한도 세부는 해당 중앙회에서 따로 확인해야 해요.
금융상품한눈에의 정기예금 12개월 순위를 보면(10월 7일 조회) 상위권이 저축은행 4%대 초반이에요. 다만 그 화면에는 기준일이 보이지 않아서 참고용으로만 보세요. 가입 전에 해당 금융회사 공시에서 다시 확인하는 게 안전해요.
지금 가입할지는 만기와 쓸 시점이 정해요
가입 시점은 개인 상황에 따라 달라서 이 글이 정답을 줄 수는 없어요. 기준은 그 돈을 언제 쓰느냐예요.
한국은행은 8월 27일 결정문에서 “추가 인상의 시기와 속도 등을 결정해 나갈 것”이라고 밝혔어요. 다음 금통위는 10월 22일 예정이에요. 7월에는 익명의 시중은행 관계자가 연내 추가 인상 전망이 있다는 취지로 말한 보도가 있었지만, 어디까지나 전망이에요.
만기도 따져봐야 해요. 중도해지하면 약정금리가 아니라 경과기간별 중도해지금리가 적용돼요. KB 정기예금은 9/14 보도에서 3년 구간이 2.60%로 1년 이상 구간(3.40%)보다 낮았어요. 길게 묶는 게 항상 유리하진 않다는 뜻이에요.
자주 묻는 질문(FAQ)
예금·적금 금리는 어디서 한꺼번에 비교하나요?
금융감독원 금융상품한눈에(finlife.fss.or.kr)와 은행연합회 소비자포털(portal.kfb.or.kr)에서 비교할 수 있어요. 금리가 자주 바뀌니 가입 직전에 해당 은행 공시를 한 번 더 보는 게 좋아요.
10월에 기준금리가 또 오르나요?
다음 금통위는 10월 22일 예정이고, 결과는 아직 나오지 않았어요. 추가 인상 여부는 전망일 뿐 확정이 아니에요.
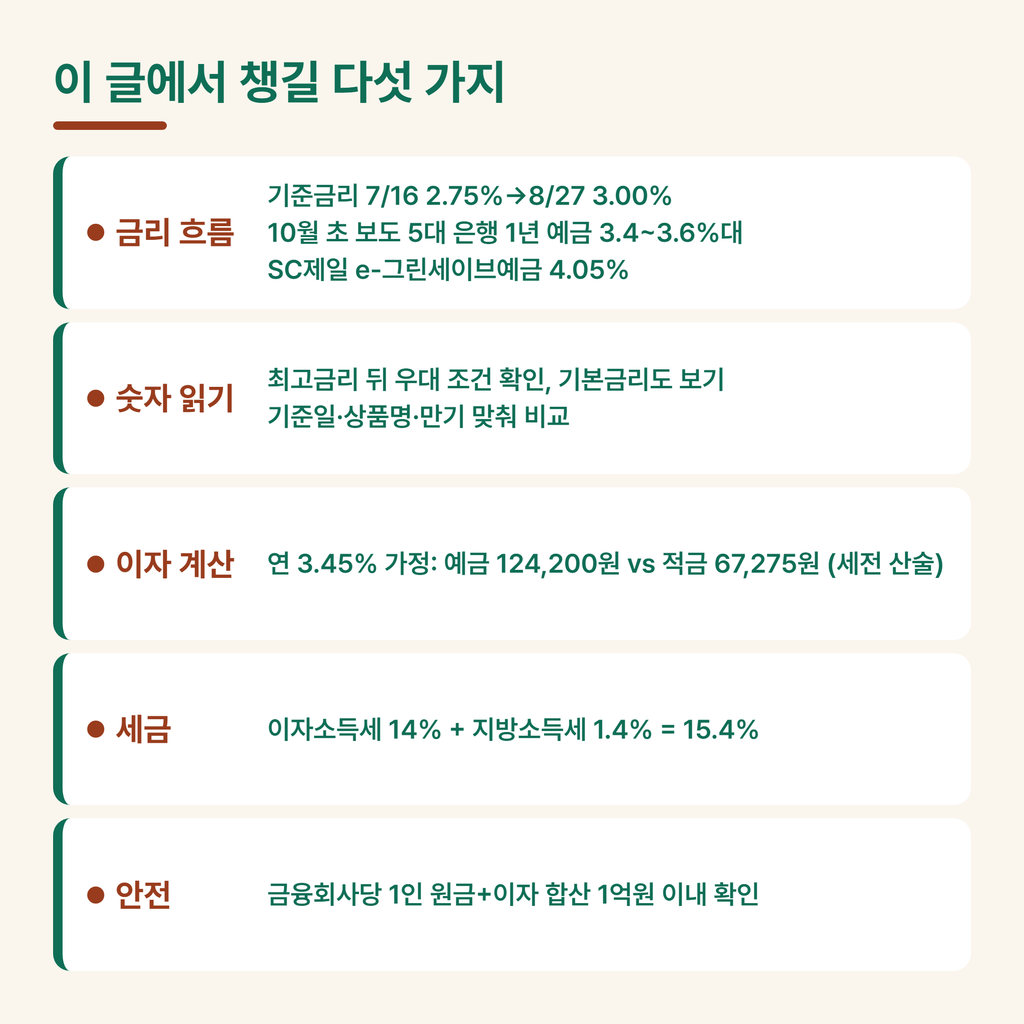
이번 글에서 챙길 숫자와 확인 순서
금리 흐름
- 기준금리: 7/16 2.75% → 8/27 3.00%
- 10월 초 보도: 5대 은행 1년 예금 3.4~3.6%대, SC제일 e-그린세이브예금 4.05%
숫자 읽기
- 최고금리 뒤 우대 조건과 기본금리 확인
- 기준일·상품명·만기를 맞춰 비교
이자 계산과 세금
- 연 3.45% 가정: 예금 360만원 124,200원 vs 적금 월 30만원×12회 67,275원 (세전, 산술 예시)
- 이자소득세 14% + 지방소득세 1.4% = 15.4%
안전 확인
- 금융회사당 1인 원금+이자 합산 1억원 이내인지 확인
마지막으로 남기는 판단 기준
금리표를 볼 때는 기준일, 우대 조건, 세후 이자 순서로 확인하면 숫자에 덜 흔들려요. 4%대 상품이 보이면 예금자보호 1억 한도를 먼저 열어보세요.
적금처럼 같은 금리여도 실제 이자는 다르고, 가입 시점은 각자의 쓸 돈과 만기에 따라 달라요. 투자나 상품 권유가 아니라 확인 순서를 정리한 글이니, 가입 직전에 최신 금리를 꼭 다시 확인해보세요.
참고 출처
한국은행 – 통화정책방향(2026.8.27) bok.or.kr/portal/bbs/P0000559/view.do
국세청 – 금융(이자·배당)소득 nts.go.kr/nts/cm/cntnts/cntntsView.do
예금보험공사 – 보호한도 kdic.or.kr/sp/dpstrprot/ProtSystProtLmts/selectScrn.do
금융감독원 – 금융상품한눈에 정기예금 finlife.fss.or.kr/finlife/svings/fdrmDpst/list.do
SBS Biz – KB국민은행, 정기예금 금리 0.6%p 인상…최고 연 3.4% (2026-09-14) biz.sbs.co.kr/amp/article/20000334525
답글 남기기