청년미래적금은 기본금리가 14개 취급기관 모두 연 5.0%로 같아요. 다른 건 은행마다 최대 2.0%p 또는 3.0%p로 갈리는 우대금리이고, 그 우대금리를 채우는 조건(카드실적·급여이체)도 은행마다 완전히 달라요.
이 글은 청년미래적금 2차 가입 신청 총정리에서 다룬 상품 개요 대신, 국민·신한·하나·우리·농협·기업은행, 우정사업본부, 카카오뱅크 8곳의 우대조건을 비교하는 데만 집중해요.
⚠️ 먼저 밝혀둘 점이 있어요. 아래 %p 수치는 전부 1차 모집(2026.6.22~8.7) 시점 자료예요. 2차 모집(10.7~16) 확정 공시는 이번 조사에서 확인하지 못했어요. 신청 전 반드시 해당 은행 앱에서 최신 조건을 재확인해야 해요.
기본금리는 14개 은행 전부 동일해요
기본금리는 취급기관 전체 연 5.0%로 같아요. 국민은행, 카카오뱅크, 신한은행, IBK기업은행 등 은행 공식 채널에서 모두 같은 수치로 확인됐어요.
은행마다 다른 건 우대금리(추가 %p)뿐이에요. 기본금리 차이만으로 은행을 고를 이유는 없어요.
최대 우대금리는 두 그룹으로 갈려요
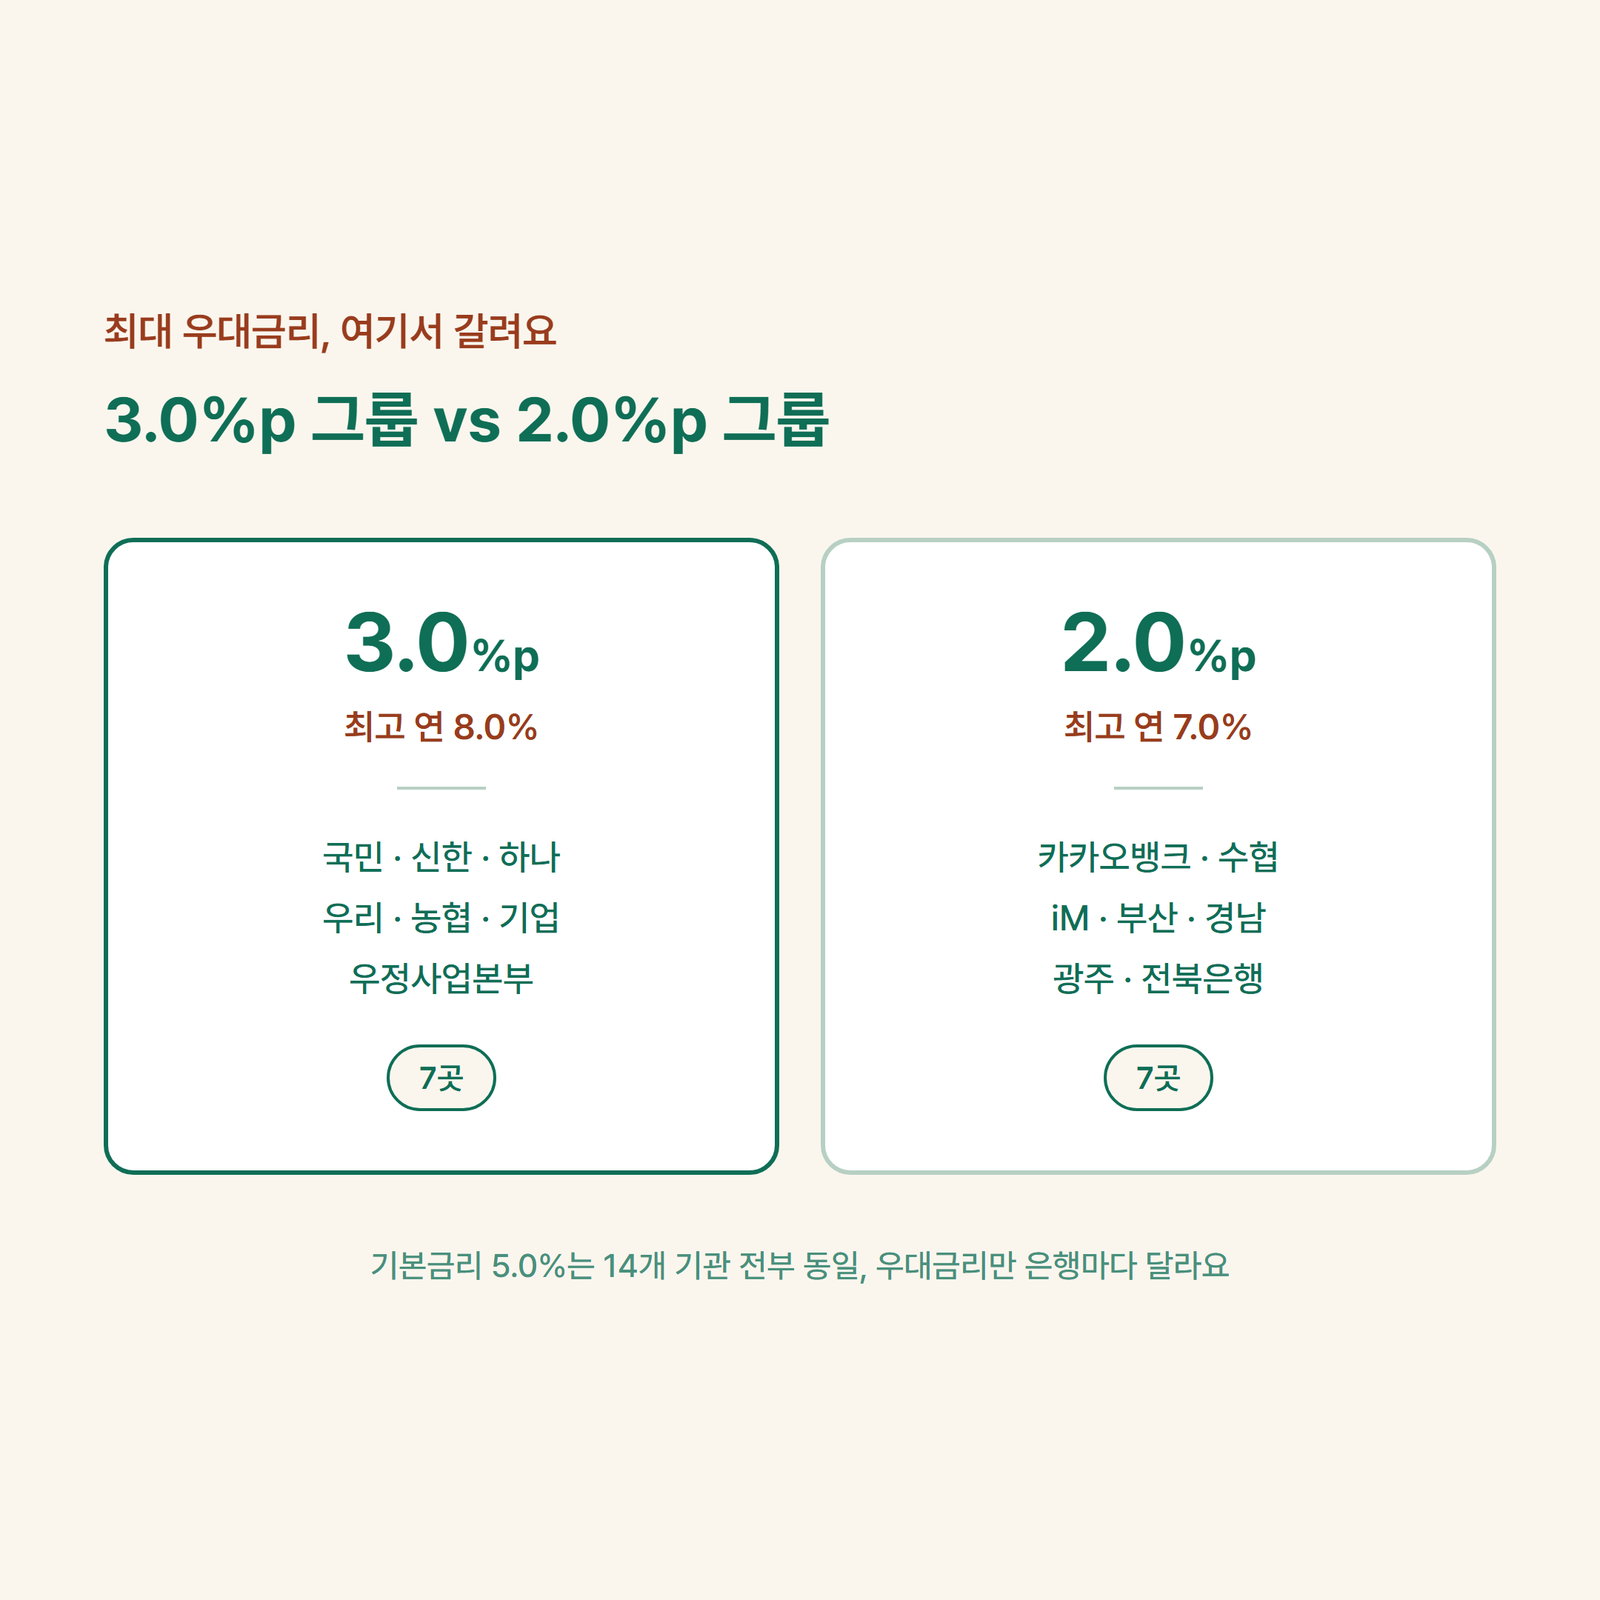
금융위원회 공식 “취급기관별 금리 공시”(1차 기준)에 따르면 14개 기관이 최대 우대금리로 두 그룹으로 나뉘어요.
- 최대 3.0%p(최고 연 8.0%): 국민·신한·하나·우리·농협·기업은행, 우정사업본부 7곳
- 최대 2.0%p(최고 연 7.0%): 카카오뱅크, 수협은행, iM뱅크, 부산·경남·광주·전북은행 7곳
여러 언론이 이 분류를 동일하게 보도해 교차검증됐어요. 모든 은행 공통으로 소득 우대 0.5%p, 청년재무상담 이수 0.2%p가 이미 최대치에 포함돼 있고, 나머지(2.3%p 또는 1.3%p)를 은행마다 급여이체·카드실적으로 채우는 구조예요.
은행별로 뭘 채워야 하나
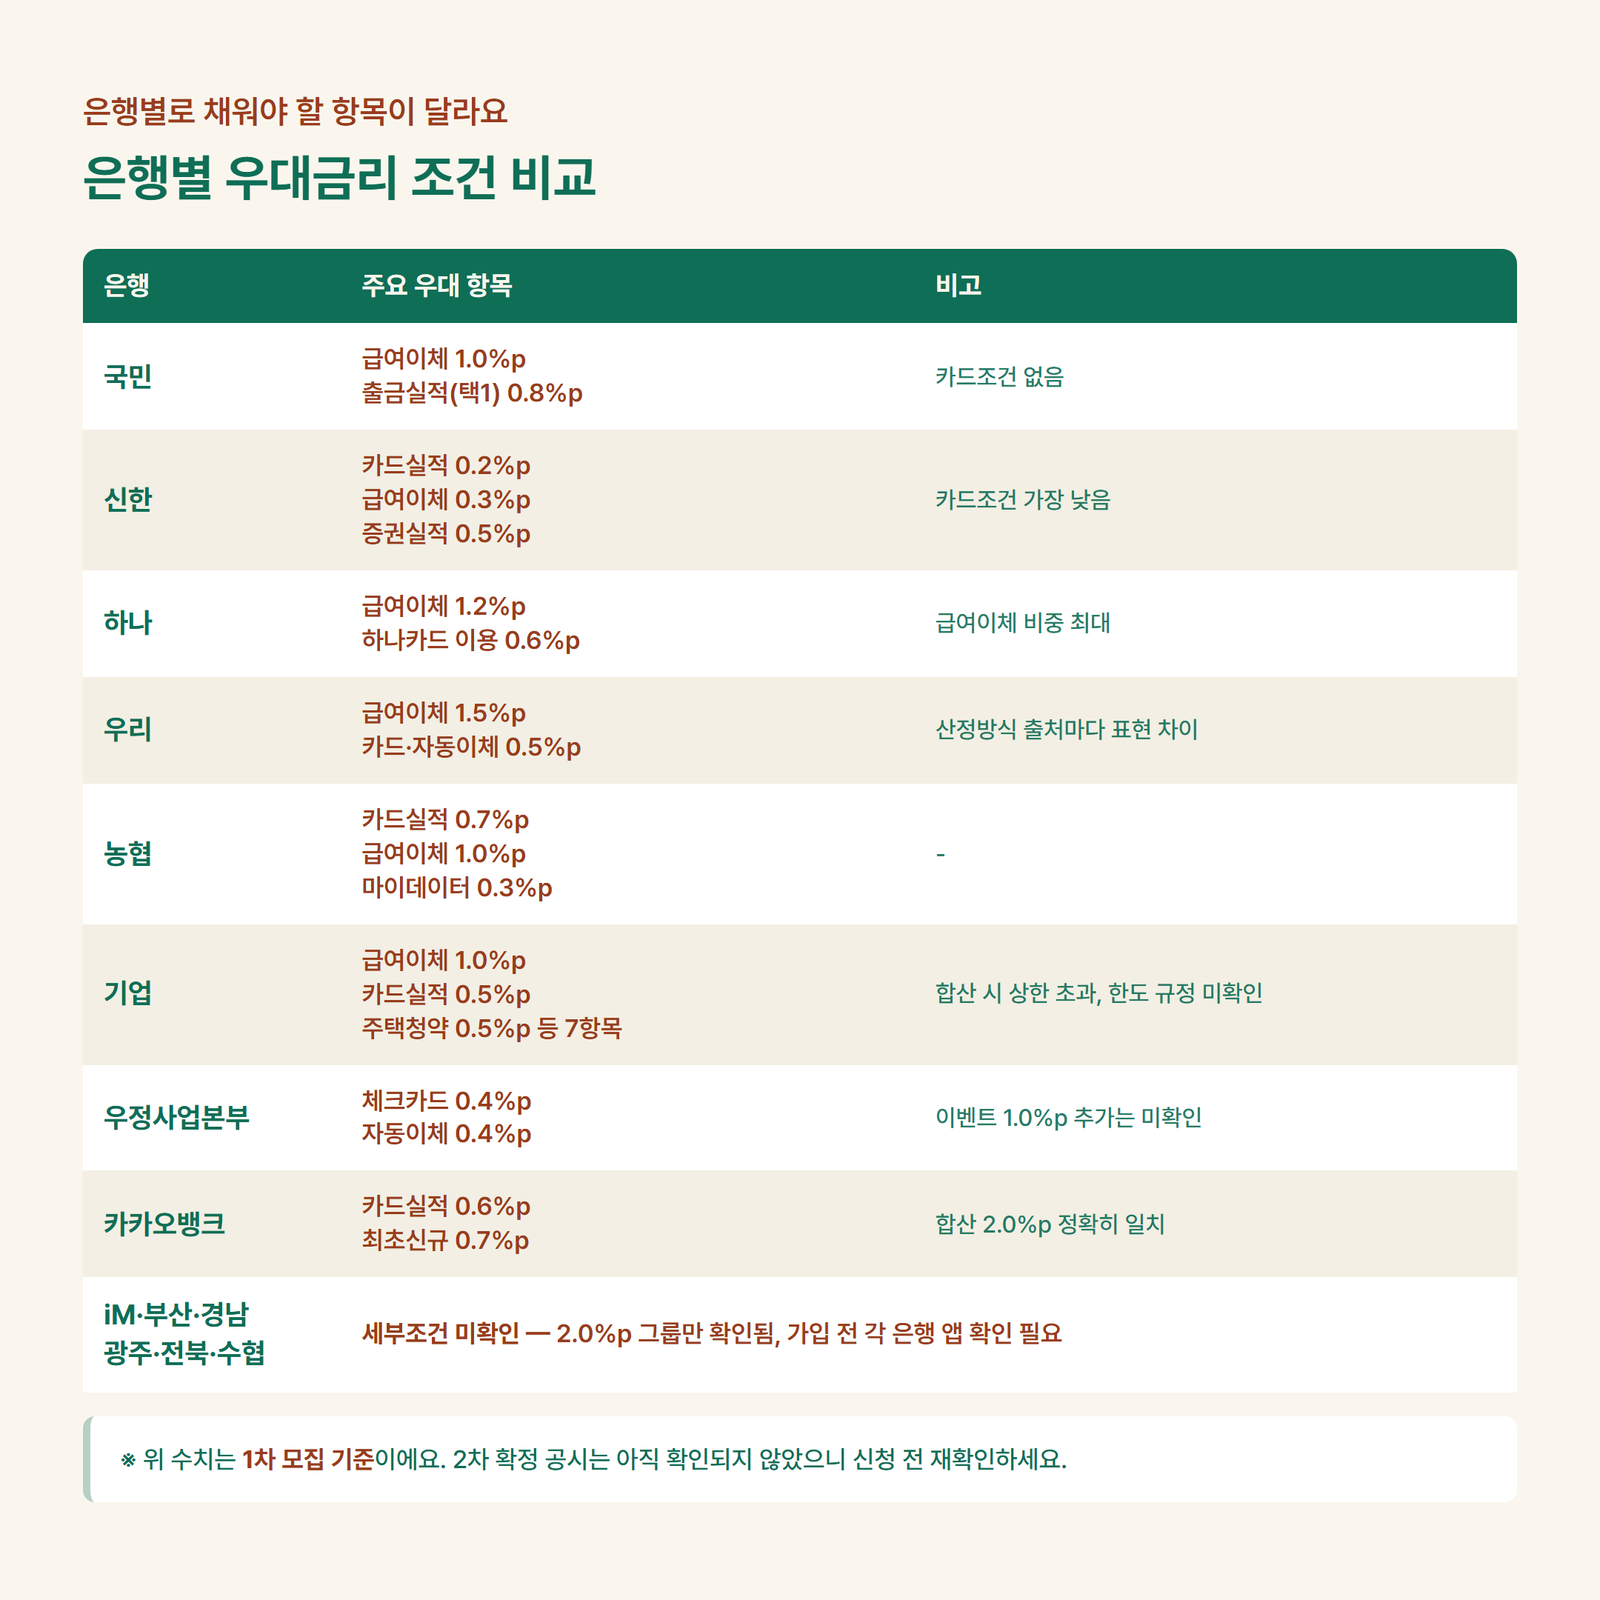
카드실적 조건이 아예 없는 국민은행부터, 급여이체 비중이 큰 하나·우리은행까지 은행마다 채워야 할 우대 항목이 달라요.
국민은행은 카드조건이 없어요. 급여이체 1.0%p, 출금실적(공과금 자동이체·요금제 자동이체·카드결제 출금 중 택1) 0.8%p로 채울 수 있어요.
신한은행은 카드실적이 0.2%p로 가장 낮아요. 급여이체 0.3%p, 신한투자증권 거래실적 0.5%p가 함께 있어요.
하나은행은 급여이체 비중이 1.2%p로 가장 커요. 하나카드 이용실적은 0.6%p예요.
우리은행은 급여이체 1.5%p, 카드는 통신비·보험료 자동이체 등과 묶여 0.5%p예요. 다만 “2.0%p 기본+특별 1.0%p” 구조와 “3.0%p 단일 그룹” 분류가 출처마다 다르게 표현돼 있어서, 정확한 산정 방식은 우리은행 공식 상품설명서로 확인하는 게 정확해요.
농협은행은 카드실적 0.7%p, 급여이체 1.0%p에 더해 마이데이터 서비스 가입 0.3%p가 별도로 있어요.
기업은행은 항목이 7개로 가장 세분화돼 있어요. 급여이체 1.0%p, 카드실적(월 30만원 이상 이용) 0.5%p, 주택청약종합저축 보유 0.5%p 등이에요. 다만 항목을 전부 더하면 3.5%p로 공식 상한(3.0%p)을 넘어요. 합산 한도가 있는 구조로 추정되지만 정확한 제한 규정 문구는 확인되지 않았어요.
우정사업본부는 체크카드 이용 0.4%p, 자동이체 0.4%p예요. “이벤트 우대금리 1.0%p 추가”라는 보도가 있지만 2차 적용 여부는 미확인이에요.
카카오뱅크는 카드실적(24개월 기준, 월 50만원 이상 결제 시 0.6%p) 우대와 최초 신규 0.7%p가 있어요. 항목을 합산하면 정확히 2.0%p로 공식 “최대 2.0%p”와 맞아떨어져서 신뢰도가 높은 편이에요.
iM뱅크·부산·경남·광주·전북은행, 수협은행 6곳은 “최대 2.0%p 그룹”이라는 사실만 확인됐고, 세부 우대조건은 이번 조사에서 은행별로 확인하지 못했어요. 이 6곳은 가입 전 각 은행 공식 앱에서 직접 확인하는 걸 권해요.
카드는 새로 만들어야 하나요
대부분 은행의 카드실적 조건은 기존 보유 카드의 이용실적을 기준으로 하는 것으로 보여요. 국민은행의 “카드 결제대금 출금 12회 이상”, 기업은행의 “월평균 30만원 이상 카드이용실적” 같은 문구가 그 근거예요.
다만 카드를 반드시 새로 발급해야 한다는 공식 문구는 확인되지 않았고, 은행별 상품설명서 원문을 개별로 대조하지는 못했어요. 이 부분은 단정하지 않는 게 정확해요.
여러 은행에 중복 가입할 수 있나요
계좌 개설은 1인 1계좌(1개 은행)만 가능한 것으로 확인됐어요. 신청 자체는 복수 은행에 넣을 수 있지만, 최종 계좌 개설은 1곳만 선택해야 한다는 원칙이에요.
다만 이 원칙을 서민금융진흥원 공식 원문으로 직접 대조하지는 못했어요. 방향성은 합리적이지만, 정확한 절차는 서민금융진흥원 콜센터(1397)나 신청 시 안내문으로 재확인하는 걸 권해요.
은행 고르기 전 확인할 것
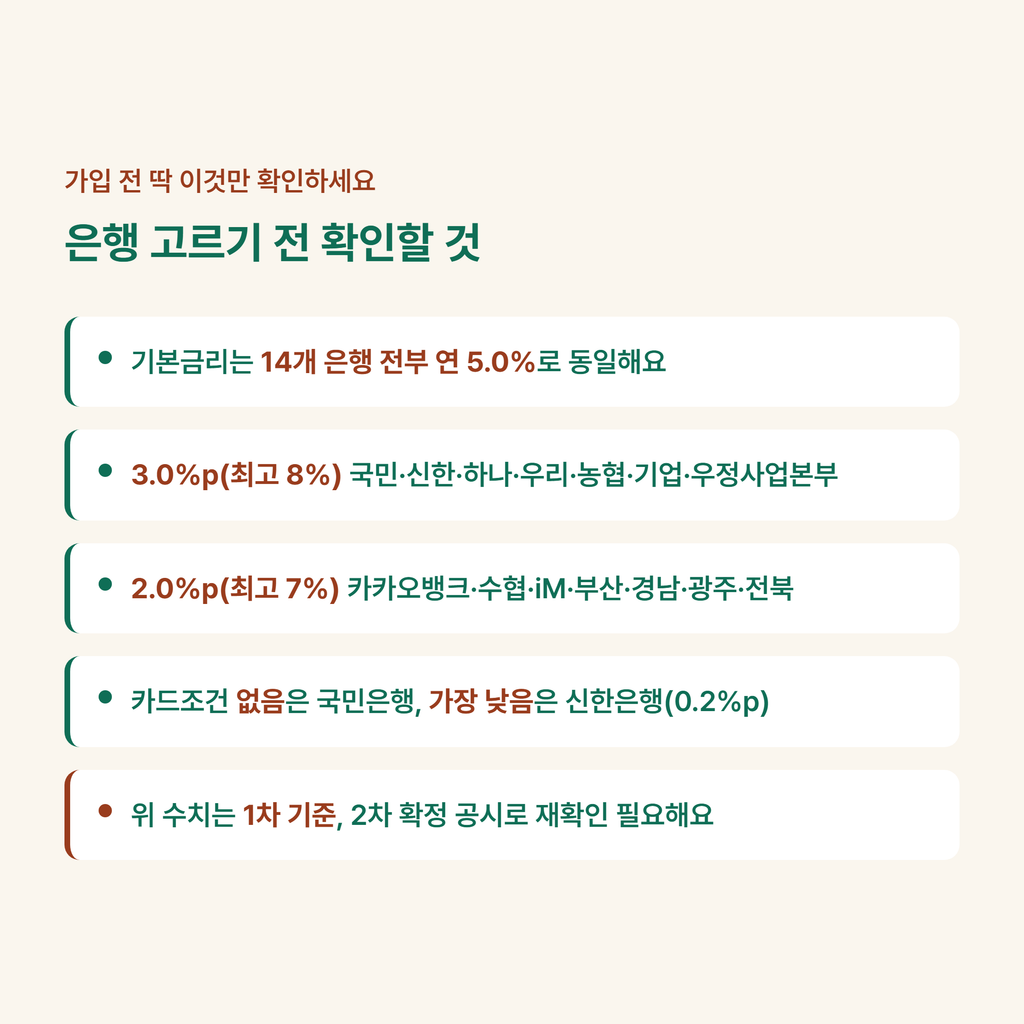
- 기본금리: 14개 은행 전부 연 5.0%로 동일
- 3.0%p 그룹(최고 8%): 국민·신한·하나·우리·농협·기업은행, 우정사업본부
- 2.0%p 그룹(최고 7%): 카카오뱅크, 수협·iM·부산·경남·광주·전북은행
- 카드조건 없음: 국민은행 / 카드조건 가장 낮음: 신한은행(0.2%p)
- 주의: 위 수치는 1차 기준, 2차 확정 공시로 재확인 필요
결론은 이거예요
최대 금리(8% 또는 7%)라는 숫자만 보고 은행을 고르기보다, 본인이 이미 그 은행으로 급여를 받는지, 카드를 얼마나 쓰는지부터 따져보는 순서가 맞아요. 카드를 잘 안 쓴다면 카드조건이 없는 국민은행이, 이미 급여이체 중이라면 그 은행이 유리할 수 있어요.
다만 이 비교는 전부 1차 모집 시점 자료예요. 2차 확정 공시가 아직 나오지 않았으니 신청 전 반드시 해당 은행 앱에서 최신 조건을 확인해야 해요.
신청 기간과 대상 조건 같은 전체 개요는 청년미래적금 2차 가입 신청 총정리에서, 청년도약계좌 갈아타기 절차는 청년도약계좌에서 청년미래적금으로 갈아타는 법에서 확인할 수 있어요.
함께 보면 좋은 글
참고 출처
금융위원회 – 청년미래적금 취급기관별 금리 공시 fsc.go.kr
KB국민은행 공식 안내 kbthink.com
카카오뱅크 공식 상품 페이지 kakaobank.com
IBK기업은행 공식 블로그 – IBK청년미래적금 A to Z까지 알아보기 blog.ibk.co.kr
파이낸셜뉴스 – 청년미래적금, 어디서 가입할까? 우대금리·이벤트 따져보니 fnnews.com
답글 남기기